個人管理
63 posts
Sort by Most Viewed
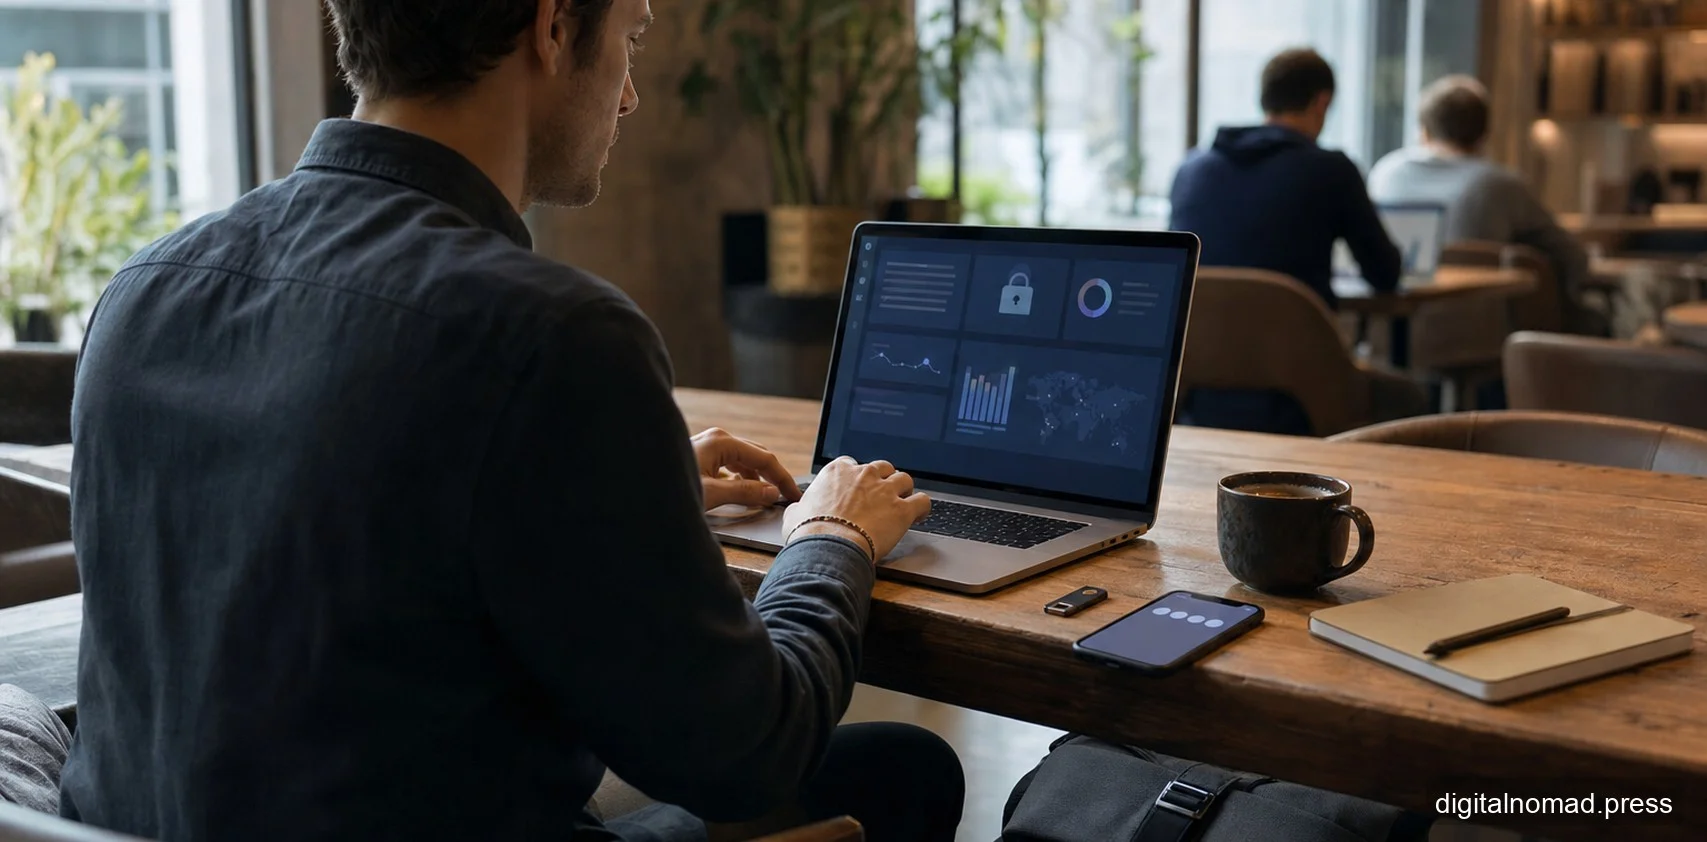
你的筆電就是辦公室:數位遊牧者不能再假裝資安是公司的事
過去十年,關於「遠端工作」的討論多半聚焦在生產力、時區與生活品質。真正被輕描淡寫帶過的,其實是資訊安全。當一位工程師從台北的家、跳到清邁的共享辦公室、再到里斯本的咖啡廳,他背在肩上的那台筆電,事實上就是整間公司的縮影:客戶資料、原始碼、財務憑證、金融簽章、身份憑證,全部都在裡面。過去這些資產被鎖在辦公大樓的防火牆與門禁之內,如今被裝在一個 1.4 公斤的鋁殼裡,走過機場安檢,接上不知名的免費 Wi-Fi。 這不是危言聳聽。ScienceDirect 於 2025 年發表的一份 VPN 安全景觀研究指出,2020 至 2022 年遠端工作規模擴張的同時,針對 VPN 服務本身的攻擊也顯著上升。過去被視為「安全解方」的工具,如今反而成為攻擊入口。這個結構性變化說明一件事:資安已經不再是公司 IT 部門獨自處理的議題,它已經跟著遊牧者的行李箱一起,變成個人基礎建設的一部分。 為什麼「這是公司的事」這句話已經失效 在傳統辦公室裡,員工的資安責任大致到「不要點開奇怪的信」為止。剩下的都由公司處理:網路是公司的、機器是公司配的、備份是 IT 做的、憑證是資安部門管的。遊牧者的情境剛好相反。 當工作地點從辦公室搬到咖啡廳、共享空間、Airbnb、旅館 lobby,網路環境的信任模型瞬間崩解。使用者無法確認 SSID 背後的實際設備是誰、無法確認上游 ISP 有沒有做流量檢查、無法確認共享空間的路由器是否已被入侵。這時候「公司 IT 會處理」這句話就會失效,因為公司 IT 根本看不到這些網段。 更關鍵的是身分驗證。遠端環境下,公司無法從 IP、實體位置或設備歸屬去判斷「這個登入是不是本人」。整個防線因此壓到帳號、密碼、多因素驗證與裝置憑證這幾個薄弱環節上。如果遊牧者自己不重視,公司再多的安全政策都撐不住。 公共 Wi-Fi 的真實風險,比想像中無聊也比想像中危險 關於公共 Wi-Fi 的討論,常常在兩個極端擺盪:一邊說「HTTPS 已經足夠,不用擔心」,另一邊說「連公共網路就等於被盜」。實務上,兩邊都不完全對。 現代網站幾乎全面走 TLS,攔截明文封包的年代確實已經過去。但這不代表公共網路沒有風險。真正的問題不在「被監聽」,而在幾個更無聊的層面:DNS 劫持會把使用者導向假的登入頁面、路由器層的憑證注入會讓釣魚頁看起來很像真的、captive portal 常常誘導使用者關閉防護、共享空間裡任何一台被入侵的裝置都可能對同網段機器發動掃描。 對遊牧者來說,比較合理的策略不是「絕對不用公共 Wi-Fi」,而是「假設所有公共網路都不可信」。這代表:關鍵操作(銀行、稅務、公司管理後台)盡量用手機熱點;筆電開啟防火牆並封鎖入站連線;不使用網路芳鄰、AirDrop 對公開網段廣播;重要憑證不要在陌生網路第一次登入。 VPN 不是萬靈丹,它只是一段加密隧道 很多遊牧者把 VPN 當作資安的核心。這是一個過度簡化的想法。VPN 提供的只是一段從裝置到 VPN 伺服器的加密通道,它不會讓你的帳號更難被盜、不會阻止釣魚、不會避免裝置本身被植入惡意程式。 前面提到 ScienceDirect 的研究更點出另一個問題:VPN 服務本身正在成為攻擊目標。從企業級 VPN gateway 的零日漏洞,到消費級 VPN 業者的資料外洩,遊牧者對 VPN 的信任,等於把自己所有流量的信任委託給另一家公司。如果那家公司的營運、司法轄區、日誌政策不透明,這份委託就是有風險的。 比較務實的觀點是:公司 VPN 用於存取內部系統,這是合規需要;商業 VPN 用於繞過地理限制或在敵意網路上加一層防護,這是工具用途。兩者都不應該被當作「有裝就安全」的萬能防線。真正撐起遊牧者資安的,是身分驗證與裝置本身。 多因素驗證:從「有做」到「做對」 幾乎每一份遠端工作資安指南都會提到 MFA。問題是很多人做到了 MFA,但做的是最脆弱的那一種。 以簡訊接收驗證碼為例,這是最普及也是最容易被攻破的方式。SIM swap 攻擊在許多國家已經成熟到近乎工業化,一旦攻擊者接手電話號碼,簡訊 MFA 就完全崩潰。遊牧者長時間在海外,換 eSIM、開漫遊、辦當地門號的頻率高,本國號碼掛失、變更、盜辦的風險比一般人高得多。 比較合理的層級是:使用實體安全金鑰(例如 YubiKey)或平台原生的 passkey 作為主要 MFA,把 authenticator app 當作備援,僅在極端情況下使用簡訊,並在關鍵帳號(信箱、公司 SSO、銀行、密碼管理器)上完全停用簡訊 MFA。此外,備援碼要離線儲存,不要放在同一台裝置的雲端筆記。 裝置本身:加密、遺失、盜竊、邊境檢查 遊牧者對裝置的實體風險,遠比在辦公室大。旅館房間、共乘車輛、機場等候區、共享辦公室的置物櫃,都是筆電消失的高風險場景。裝置一旦離開視線,資安模型就必須假設它可能落入他人之手。 三件事必須是基本盤:全磁碟加密(macOS FileVault、Windows BitLocker、Linux LUKS)在關機狀態下不可略;開機密碼與系統密碼分離,避免單一密碼被肩窺後全盤失守;設定閒置自動鎖定,時間拉短到幾分鐘等級。此外,遠端抹除(Find My、Intune、MDM)應該在出發前就測試過,而不是遺失當下才發現沒開。 邊境檢查是另一個容易被忽略的情境。部分國家的海關具有解鎖檢查電子裝置的權力。對於承接敏感客戶資料的遊牧者,最務實的做法是:入境前登出敏感帳號、清空瀏覽器活躍 session、把不必要的檔案先移到雲端而非本地、備妥另一台「乾淨」的旅行裝置。這不是偏執,而是對客戶資料的基本尊重。 雲端與身分:真正的攻擊面在這裡 當多數工作都跑在 SaaS 上,攻擊者早就不再瞄準你的筆電硬碟,他們瞄準的是你的雲端帳號。信箱、Google Drive、Notion、GitHub、Figma、Stripe、公司 SSO,這些帳號被入侵的價值遠高於一台實體筆電。 遊牧者需要建立的心智模型是:帳號本身就是資產,而且是流動資產。這意味著幾件事:主帳號(通常是信箱)必須是整個身分體系裡防護最強的那一個;密碼管理器不再是「加分項」而是基本工具,長期不重複密碼是最低門檻;重要 SaaS 應該啟用登入通知,並定期檢視 active session 與 OAuth 授權清單,把不再使用的第三方應用撤權;公司帳號與個人帳號要嚴格分離,不要把個人 Gmail 綁進客戶專案,也不要用公司 SSO 登入個人服務。 當帳號被視為資產時,備援也要跟著設計:主信箱要有備用信箱與離線備援碼、密碼管理器要有緊急聯絡人或安全繼承機制、公司 SSO 帳號被停用時個人不能同時失去所有工作檔案。這些設計在平常看不出價值,在裝置遺失或帳號被入侵的第一個小時就會決定損失規模。 客戶資料:合約寫的比你想像中多 自由接案的遊牧者常常忽略一件事:客戶合約裡通常對資料處理有明確要求。GDPR、HIPAA、金融業合規、企業客戶內部的 vendor security assessment,都會規定資料儲存位置、加密要求、存取控制、事故通報時限。這些條款不會因為承接者是一個坐在峇里島咖啡廳的個人工作者就自動失效。 務實的做法是把「客戶資料的處理」當成一個獨立的工作區來設計:專屬的資料夾與加密卷、專屬的密碼庫分區、專屬的雲端資料夾(並確認雲端伺服器的地理位置符合合約要求)、離職或結案後有明確的資料銷毀流程。這聽起來像大公司才需要的東西,但當一位遊牧者服務的客戶越來越企業化,這些要求會直接寫進合約,不做就是違約。 建立個人資安基線,比追求完美更重要 資安領域最常見的錯誤是「因為做不到完美所以什麼都不做」。對遊牧者來說,比較有效的心態是先建立可以每天執行的基線,再逐步加強。 一份可行的個人基線大致包含:所有裝置全磁碟加密、閒置自動鎖定、作業系統與瀏覽器保持自動更新;主要帳號啟用實體金鑰或 passkey 的 MFA;密碼管理器覆蓋所有服務、備援碼離線保存;工作與個人帳號分離、關鍵操作避開陌生 Wi-Fi;定期檢查雲端授權與 active session;離開共享空間或旅館前確認裝置未留在現場。這份清單不長,但如果每一項都真的做到,已經比市場上大多數自由接案者要安全得多。 在此之上,才是根據客戶類型、旅行國家、資料敏感度去加疊防線:敏感專案用專屬裝置、進入監管較嚴的國家前做資料清理、承接金融或醫療客戶時額外投保專業責任險。這是分層式的思考,不是全有或全無。 資安是遊牧生活的隱形履歷 最後值得說清楚的是:對成熟的遊牧者而言,資安不是負擔,而是專業形象的一部分。當一位工作者能在合約談判時明確說出自己如何處理客戶資料、能提供加密與備援的具體方案、能承諾在事故發生時的通報時限,這些能力本身就是議價籌碼。反過來,把客戶資料放在共用電腦、用同一組密碼登入所有服務、在旅館大廳裸連公司後台的遊牧者,遲早會用一次意外把過去幾年的信譽全部清零。 筆電是遊牧者的辦公室,也是遊牧者的名片。辦公室要上鎖、要備援、要有訪客政策,這件事在城市裡是常識,在遊牧生活裡不會變得比較不重要,只會變得更難執行。承認這件事,是走向成熟遊牧的第一步。
September 29, 2026
旅平險不是護身符:數位遊牧者真正該補上的保險缺口
多數人買下第一張跨國機票時,順手加購的旅平險大概只花了幾百塊台幣。網站上勾選旅遊天數、國家範圍、加購幾項附約,付款完成,寄一份 PDF 到信箱,這件事就結束了。這種便利感有一個副作用:讓人誤以為自己已經「保過了」,出國之後遇到任何身體、財務、行李或工作意外,都會有一張保單接住。 但真正在海外長住、換城市、跨時區工作的人,很快就會發現,那張 PDF 幾乎沒有覆蓋自己真正會遇到的風險。旅平險原本就是設計給「短期旅遊」的產品,不是為了長期在異地生活、工作、看牙、換簽證、換設備的族群而寫的。這篇文章不談恐嚇式的「你一定要買」,而是把數位遊牧者的保險需求拆成幾個獨立的問題,逐一討論該由哪一層產品去處理。文章的目的不是把讀者嚇到當場開電腦下單,而是提供一個可以帶著慢慢消化的思考框架,等下一次要出門長住之前,能自己拉出一張清單來對照。 一、先把「旅平險」的邊界看清楚 旅遊平安險與旅遊不便險,是台灣多數消費者最熟悉的兩張保單。前者主要處理旅遊期間的意外身故失能,後者處理班機延誤、行李延誤、行程取消等狀況。附加的海外突發疾病醫療,多半有理賠上限、天數限制、既往症除外條款,理賠邏輯也偏向「先自費、事後憑收據申請」。 對一週商務差旅,這樣的設計沒問題。但對打算在里斯本住三個月、再飛峇里島兩個月的人,旅平險有三個先天限制:第一,多數旅平險最長只承保 180 天,超過就要重新投保,而重新投保時的既往症條件可能改變;第二,海外突發疾病條款通常排除慢性病、長期治療、牙科、精神科、預防醫療;第三,「旅遊」的定義有時被保險公司解讀為短期停留,一旦被認定為長期居住,理賠就會有爭議。 除此之外,旅平險對於「事故發生地」的認定也常常比想像中嚴格。有些條款會要求投保人在事故當下仍持有回程機票、或仍在原定行程內;一旦當地延長停留、跳飛到新的國家,某些附約會自動失效。這些細節通常不寫在行銷頁上,而是藏在條款第十幾頁的除外事項裡。換句話說,旅平險適合處理「意外」,不適合處理「生活」。長期在外的人如果只靠旅平險,等於是把整個健康照護體系押在「不出事」這一個假設上。 二、長期國際健康險:不是升級版旅平險 第二層要補上的是長期國際健康險(International Health Insurance)。這類產品由跨國保險公司或再保集團承作,設計上是給外派人員、國際學校教師、跨國企業高階、以及長期海外居住者使用的。它與旅平險最大的差別在於:它是以「年度」為單位承保,而且處理的是完整的健康照護,包括住院、門診、慢性病管理、指定牙科、生育、心理諮商等。 對數位遊牧者而言,這一層的重要性通常被低估。原因是保費並不便宜,一個 30 多歲、健康狀況良好的人,全球型(不含美國)方案年費可能落在美金一千五到三千之間,含美國通常會翻倍。相較旅平險,數字看起來嚇人。但真正該比較的不是保費,而是理賠邏輯與續保穩定性。長期健康險在多數地區可以直接與醫院結帳,不用先自費幾十萬台幣再回台灣申請;而且只要不中斷續保,既往症會被承認,這對三十歲以後才發現有慢性病的人是關鍵。 選擇時要看四件事:地區範圍是否含目的國、是否含門診與慢性病、是否含精神科與心理健康、以及續保條件是否寫明「不因理賠紀錄調整個人條件」。另外,也要留意自付額(deductible)與共同負擔(co pay)的設計。有些方案為了壓低保費,會把自付額提高到每年三千美金以上,這對只想處理重大醫療的人是合理選擇;但對每年會固定用到門診的人來說,實際負擔可能比想像中重。 三、緊急醫療後送:獨立的一層 醫療後送(Medical Evacuation)常被誤以為包含在旅平險或健康險裡。實際上,多數旅平險只給付「遺體運送」,健康險的後送額度也可能只到「送到最近的合適醫院」。真正意義上的緊急後送,包括從偏遠地區以醫療專機運送到能提供對應治療的城市,甚至跨國送回原籍地,費用可能從幾萬美金到幾十萬美金不等。 會在東南亞離島潛水、在中南美洲爬山、在非洲跨國陸路移動、或在醫療基礎建設落差大的地區長住的人,這一層特別重要。市面上有專門的後送會員制服務,年費約在數百美金區間,理賠邏輯簡單:判定符合條件就啟動,不受限於當地醫院是否有床位。 判斷是否需要單獨買後送,可以用一個問題自問:如果現在自己在住的城市出了嚴重意外,是否信任當地醫療系統能提供跟本國同等級的治療?如果答案是遲疑的,那後送就不是奢侈品,而是基本盤。另一個容易被忽略的細節是:後送服務通常需要由服務商指定的醫療團隊做出判斷,如果先自行叫救護車、包私人專機,事後不一定能報銷。所以真的要用的時候,第一通電話不是打給家人,而是打給後送服務的 24 小時中心。 四、日常醫療:保險以外的自付邏輯 很多遊牧者忽略的一件事:長期在外,最常花錢的不是重大醫療,而是日常的看牙、看眼睛、皮膚科、婦科、驗血、疫苗。這些項目在旅平險裡幾乎完全不理賠,在多數國際健康險裡也需要另外加購門診方案。 比較務實的做法是:把日常醫療當成「現金流項目」而不是「保險項目」來規劃。在物價合理的城市(例如泰國曼谷、馬來西亞吉隆坡、墨西哥城、里斯本),自費看私人診所的價格可能比在原籍國走保險程序還便宜、還快。可以在預算裡固定編列一筆「海外自費醫療」,每年幾百到一千美金,用於例行檢查、洗牙、備用藥品。 保險負責處理「壞掉會很痛」的風險,現金流負責處理「該做但不會致命」的維護。兩者混在一起想,就會誤判產品。額外提醒一句:不同國家對處方藥的規範差異很大,有些常見的過敏藥、安眠藥、避孕藥在某些國家需要當地醫師處方才能取得,一次帶半年份出門並不是永遠可行。行前把常用藥物的英文學名記下來,比帶著中文藥盒方便得多。 五、既往症、慢性病與心理健康 這是最容易被銷售話術帶過的一塊。旅平險條款裡的「既往症除外」,實務上的解釋範圍比消費者想像得寬。曾經吃過血壓藥、看過幾次身心科、驗出過甲狀腺數值異常,都可能在理賠審核時被歸為既往症,導致相關治療完全不理賠。 長期國際健康險比較能處理既往症,但也分兩種情境:一種是投保時如實告知,保險公司評估後以加費、除外或標準體承保;另一種是投保後才發生的新疾病,通常在等待期後正常理賠。關鍵在於「不要隱瞞」與「不要中斷續保」。一旦中斷再投保,所有先前已發生的疾病都會被重新視為既往症。 心理健康是另一個被低估的區塊。MBO Partners 2025 年的報告指出,孤獨、時區疲勞與家人分離是遊牧者常見的挑戰。這意味著遠距諮商、心理治療的需求不是例外,而是常態。挑選健康險時應該明確確認「精神科門診與心理諮商」是否在給付範圍,是否有每年次數上限,以及是否支援遠距線上診療。有些方案雖然涵蓋精神科,但只給付住院、不給付門診諮商,這對日常心理健康維護幾乎沒有幫助。 六、器材、責任與工作中斷 保險的討論常常只停留在「人」的層面,忽略了對遊牧者而言,工作能力等於一台筆電加上幾件周邊。器材險與責任險是第五層要補的缺口。 器材險(Gear Insurance)處理筆電、相機、鏡頭、麥克風、行動硬碟等在海外遺失、被竊、摔壞的風險。這類保險通常有兩種形式:一種是家用財產險延伸的「攜出條款」,另一種是專門為攝影師、記者、內容創作者設計的專業器材險。前者保費便宜但額度低,後者能承作高單價設備但需要清單申報。 責任險(Liability Insurance)處理的是「自己造成別人的損失」的情境:租的公寓因自己疏忽淹水、騎機車撞到路人、共同工作空間裡不小心把咖啡打翻在別人的筆電上。這類風險在旅平險裡通常有小額個人責任附約,但額度可能只有幾十萬台幣,一旦真的發生跨國訴訟,完全不夠。 至於「工作中斷」的財務風險,目前市面上的商業中斷險大多針對有登記的公司主體,個人接案者較難投保。務實的替代方案是自己準備三到六個月的緊急預備金,把「無法工作的時間」當成一種需要用現金流承受的風險。 七、簽證、居留與保險條款的交叉 很多國家的數位遊牧簽證明確要求申請人具備「涵蓋當地醫療的健康保險」,並會指定最低保額(常見是三萬歐元起)與涵蓋範圍(急診、住院、遺體運送)。這意味著保險不只是個人風險管理工具,也是移民法規的一部分。 問題是:一張看起來符合條件的保單,未必真的能在當地被承認。有些國家會要求保單以當地語言出具、有些會要求保險公司在當地有辦事處、有些會拒絕承認純線上經營的旅遊保險。申請簽證前,值得花時間把「保單條款」與「簽證要求」逐字對照,必要時請保險公司出具符合簽證要求的英文證明信。 續簽時同樣要注意:如果第一年用短期旅平險過關,第二年當地移民官可能會要求提供年度型健康保險證明。提前一到兩個月處理,會比在櫃檯前才發現不符合安全得多。 八、保單條款閱讀順序 拿到一份幾十頁的保單條款時,多數人的做法是翻幾頁看不懂就闔上,改看行銷頁的重點整理。但行銷頁只是保險公司想讓你記得的部分,真正決定理賠成敗的往往在條款細節裡。如果願意花一個下午把條款讀過一次,可以依照下面這個順序,避開一開始就被術語勸退的陷阱。 第一步是先看「除外事項」,也就是保險公司明確表示不賠的情況。這一節通常放在條款中後段,卻是全份文件裡資訊密度最高的部分。從除外看起,可以馬上判斷這張保單能不能承接自己的高風險活動,例如潛水、機車、極限運動、戰亂地區。 第二步是看「定義」章節。保險條款裡的每一個關鍵字幾乎都有專有解釋:什麼叫「意外」、什麼叫「疾病」、什麼叫「合格醫院」、什麼叫「旅遊期間」。這些定義往往決定了理賠時的認定方向,例如把因騎機車摔倒造成的手術認定為「意外」還是「日常交通事故」,會影響好幾倍的給付金額。 第三步才看「給付項目」與「保額」,也就是行銷頁上被強調的數字。此時因為已經看過除外與定義,比較能判斷這些數字是否真的能用上。 第四步是看「理賠程序」,包含通報時限、需要文件、指定聯絡窗口。很多保單要求事故發生 24 或 48 小時內通報,錯過就可能失去申請資格。這一段最好抄一份精簡版存在手機裡,出事時不用臨時翻檔案。 第五步是看「續保條件」與「解約規定」,判斷長期使用時的風險。特別注意保險公司是否保留「個別調整費率」的權利,以及在什麼情況下可以拒絕續保。 九、出發前年度檢查表 保險不是買一次就結束的事,而是每年都需要重新對齊生活狀態的合約組合。建議在每年出發長住之前,或是護照到期、簽證換發、生日這幾個容易記得的節點,做一次完整的檢查。以下是一份可以直接照抄的清單。 第一項,確認未來 12 個月的移動地圖,把預計停留的國家、天數、活動列出來,對照現有保單的地區範圍與活動除外事項。第二項,計算每張保單的到期日與續保截止日,寫進行事曆並設定至少兩週前的提醒。第三項,重新盤點電子設備清單,包含型號、序號、購買日期、購買發票,若器材險採清單申報制,這份文件是理賠的關鍵。 第四項,檢查健康狀況的變化,例如過去一年是否新增慢性病、是否服用新的長期用藥、是否做過手術。這些資訊會影響下一年度續保時是否需要主動通知。第五項,確認緊急聯絡人資訊仍然正確,包含台灣的家人、當地的朋友、保險公司的 24 小時窗口,並把這份清單同步給至少一位可信任的人。 第六項,重新檢視預備金水位,判斷是否仍能支撐三到六個月無收入的生活。第七項,備份重要文件,包含護照、簽證、保單、疫苗紀錄、處方箋、醫療病史摘要,存放在雲端與離線各一份。第八項,安排一次基本健康檢查,最好在物價合理、醫療品質可信的地點完成。 十、不同身份的保險組合 上述各層產品要怎麼組合,最終還是要回到自己的身份與生活型態。以下用四種常見情境示範,讀者可以對照自己的位置微調。 第一種是全職受雇於海外公司的遠距員工。這類人通常已經有公司提供的團體健康險,重點應該放在補足團體險的地區缺口與離職過渡。建議加上一張獨立的短期旅平險處理跨國移動的意外風險,並確認團體險是否涵蓋非工作地區的緊急醫療。若團體險不含後送,應該獨立購買會員制服務。 第二種是自由接案者,客戶多為海外品牌。這類人沒有雇主提供的安全網,責任較重。建議以年度型國際健康險為主軸,加上緊急後送會員、專業器材險、以及至少六個月的緊急預備金。責任附約盡量拉高到百萬美金級別,因為個人接案者一旦被客戶或第三方求償,很難靠公司主體遮擋。 第三種是帶著伴侶或小孩一起遊牧的家庭。孩子的醫療與教育相關保險是重點,多數國際健康險提供家庭方案,價格通常比個別投保便宜。也要特別確認是否涵蓋兒童疫苗、成長評估、緊急兒科。另外,家長雙方都應該有獨立的意外險與壽險,避免任何一方發生事故時,另一方需要獨自承擔照顧與經濟壓力。 第四種是把海外當成「長期第二基地」、每年仍回台灣幾個月的遊牧者。這類人可以善用台灣的健保作為底層,海外部分以年度型國際健康險補齊。要特別注意健保停復保的規定與稅務居住地的認定,這些細節會影響簽證選擇與長期保單的設計。 十一、把保險當成一個組合,而不是一張保單 回到最開始的問題:為什麼旅平險不是護身符?因為它從一開始就不是為了長期海外生活設計的。真正的保險策略,是把不同層次的風險,交給不同的產品去處理: 意外與短期旅遊,交給旅平險與旅遊不便險。長期健康照護與慢性病,交給國際健康險。偏遠地區與重大事故,交給緊急後送會員制。日常牙科、眼科、疫苗,交給現金流與當地私人診所。心理健康,交給有明確心理諮商給付的健康險或自費遠距平台。器材與責任,交給專業器材險或責任附約。簽證要求,交給符合當地移民規範的年度保單。 這樣拆解之後會發現,總成本不見得比想像中高,但覆蓋的完整度會完全不同。更重要的是,當真正發生事情時,不會出現「以為有保、其實沒保」的黑洞。IBA 全球就業研究所在 2026 年的報告中提醒,數位遊牧的議題應該從雇用法、稅務社會安全、移民法三個角度一起看;保險其實橫跨這三塊,是把個人在海外的法律與財務身分穩住的第一層基礎。 護身符是一種心理安慰,保險則是一份需要每年重新檢視的合約組合。在城市之間移動的自由,最終仰賴的不是那張 PDF,而是自己有沒有為每一種可能的意外,安排好對應的接手方。
October 5, 2026
你以為網路有訊號就夠了?真正卡住遊牧者的是那支手機門號
多數人開始考慮長期在海外工作時,第一個煩惱通常是網路。找哪一家 eSIM、要不要買當地卡、飯店的 Wi-Fi 穩不穩、要不要備一台隨身路由器。這些問題並不難解決,市場上的方案已經非常成熟,價格也在持續下降。可是當一個人真的離開熟悉的環境三個月、六個月、甚至一整年之後,他會發現真正讓他跌倒的並不是網速,而是那支手機門號本身。 門號不只是打電話的工具,它是這幾年悄悄長成的一種身分憑證。銀行、政府、券商、報稅系統、雲端服務、社群平台、加密貨幣交易所、電商後台、甚至只是要重新登入某個很久沒用的帳號,幾乎都要求一次「請輸入我們寄到您手機的驗證碼」。而這串驗證碼,只會寄到當初綁定的那一組號碼。當那組號碼因為出國、換卡、停用或遺失而失效時,這個人在整個數位世界中就會變成一個沒有辦法自證身分的人。 這種身分憑證的地位並不是明文寫在使用條款裡的,而是幾乎所有服務不約而同地把它當成最後一道防線。也因為它是「不成文的預設」,多數使用者根本沒察覺到自己已經把多少張門票押在一組十位數的號碼上。等到門號真的失效那一刻,才發現要補救的不是一個服務、一家銀行,而是幾十個彼此關聯的帳號生態系。 一、資料連線與身分連線是兩件事 eSIM 廠商解決的是資料連線,也就是讓裝置能夠上網。這一層現在做得很好,落地當下就能開通、費率透明、支援多國切換。可是絕大多數的 eSIM 方案並不提供「可接收簡訊」的當地門號,就算有提供,也常常是一個臨時性、無法穩定接收銀行簡訊、無法用來做政府認證的號碼。 換句話說,一個遊牧者可以在里斯本的咖啡店流暢地開視訊會議,卻在同一時間收不到台灣的銀行寄來的轉帳 OTP。他有網路,但他沒有身分。這種落差在旅程剛開始的兩三週不會被察覺,因為多數帳號還在有效期內,多數平台也還記得這台裝置。等到第一次要做跨行轉帳、第一次要重登券商 App、第一次要更新公司報稅系統、第一次要領信用卡在海外的臨時額度時,這個裂縫才會裂開。 而且這個裂縫一旦裂開,通常不會只裂一次。因為多數金融平台在偵測到「異常地點登入」時會主動要求重新驗證,也就是說,你人在越遠的地方、切換 IP 越頻繁,被要求驗證的頻率就越高。資料連線再穩,也救不了一次收不到的簡訊。理解這兩層是彼此獨立的基礎建設,是所有後續規劃的起點。 二、原鄉門號才是身分的錨 很多人以為出國就把原本的門號停掉,換成當地卡就好,這是最常見也最痛的錯誤。原鄉門號在多數國家的金融與政府體系裡是一個難以取代的錨點。台灣的網銀、健保 App、報稅系統、券商登入、行動支付綁定,幾乎全部預設會用原號碼作為次要驗證通道。一旦停用,恢復的成本不是換一張卡那麼簡單,而是可能需要本人親自回國、臨櫃辦理、重新核身。 比較穩健的做法是把原鄉門號視為一種基礎建設,而不是通訊工具。它的任務不是拿來講電話,而是拿來收驗證碼。這意味著即使人在海外,也要維持它處於可接收簡訊的狀態。方法有幾種:辦一個最低月租的預付方案並持續儲值、把 SIM 插在一支放在家裡的備用機、請家人代收後再轉寄、或使用電信商提供的簡訊轉語音或轉信箱服務。每一種方案各有代價,重點是要意識到這件事本身需要規劃,而不是走到機場前一天才臨時起意。 有些遊牧者會進一步採用「雙軌保號」策略,也就是同時保留兩家電信商的門號,一支作為主要收簡訊用,一支作為主號無法收訊時的緊急備援。這種安排看起來過度,但對於帳戶集中在單一號碼上的人來說,其實只是把雞蛋放在兩個籃子而已。 三、當地門號的價值被低估 有原鄉門號當錨,並不代表當地門號就可以省略。長住某個城市超過兩三週,就會開始需要一支當地號碼。叫車軟體要驗證、外送平台要驗證、房東要用當地通訊軟體聯繫、當地銀行開戶要留連絡電話、購買當地 SIM 卡的續約也需要一個現有號碼。 這支當地號碼的角色和原鄉門號完全不同。原鄉門號是身分錨,當地門號是生活介面。前者不能斷,後者可以在離開這個國家時捨棄。但很多遊牧者會犯的錯是把兩者混用,用當地號碼去綁重要帳戶,結果人一離開、SIM 一過期,那個帳號就再也登不進去。 比較清楚的區分方式是:任何跟金錢、法律身分、稅務、長期合約有關的帳號,只綁原鄉門號;任何跟這座城市的生活便利有關的服務,才綁當地門號。這條線劃清楚,換城市時的損傷就會小很多。 再進一步,可以把當地門號本身視為「這座城市的通行證」,離開城市時就把綁在上面的帳號主動登出、資料匯出、必要時刪除。這樣即使號碼被回收重發,也不會有殘存資料掛在陌生人的手機上。 四、多因素驗證讓門號的權重更高 過去十年,MFA 從資安專家的建議變成大部分平台的預設。這對安全來說是好事,但也讓門號的權重變得比以往任何時候都高。當一個帳號同時開啟簡訊驗證、認證器 App 驗證、電子郵件驗證時,任何一個環節斷裂,都可能讓人被鎖在自己的資料外面。 遊牧者要面對的問題是,這些驗證通道有可能同時失效。手機丟了,認證器 App 裡的所有代碼就消失了。SIM 卡壞了,簡訊就收不到了。信箱如果又綁在手機號碼上做恢復,那就是連環斷路。 實務上的作法是:認證器 App 一定要備份,且備份要放在跟主要裝置分開的地方;主要帳號的恢復信箱要用長期穩定的地址,不要用網域自架也不要用即將停用的公司信箱;每個關鍵帳號都要事先產生一組離線恢復碼,印出來或抄下來,收在護照旁邊的實體文件夾裡。這些步驟看起來繁瑣,但比起在異地帳號被鎖時的求助無門,成本非常低。 一個簡單的自我測試:把主要手機關機一整天,看看有多少事情做不了。如果超過三件生活必要的事情停擺,就代表對這支手機的依賴已經高到危險的程度,需要重新分散驗證通道。 五、換卡當下才是最脆弱的時刻 多數人低估換 SIM 卡當下的風險。當一張新卡插入手機、或一組新 eSIM 啟用時,會有短短幾分鐘到幾小時的空窗期,舊號碼失效、新號碼還在註冊。在這段時間裡,如果剛好有平台要驗證身分,就會出現訊息寄出去、但沒有人收到的狀況。 更糟的情況是,如果原鄉門號因為久未使用被電信商回收,這組號碼可能會被重新發給另一位使用者。這個人在完全不知情的狀況下,會收到別人的銀行驗證碼、社群平台通知、甚至公司系統的登入請求。這在資安圈已經有正式名稱,叫做 SIM 回收攻擊面。 避免這件事的方法只有一個:在出國前、換卡前、每一次長時間離開熟悉環境前,先把重要帳號的第二驗證通道改為認證器 App 或實體安全金鑰,讓簡訊只是備援而不是主軸。 另一個常被忽略的細節是換機。換手機時的資料遷移,若沒有把認證器 App 的種子一併遷移,新機開機那一刻等於直接把幾十個帳號的第二因素歸零。專門為遊牧者的一個小建議:換卡與換機不要同一天做,兩件事之間至少留一週,讓每個變動有時間被觀察與修復。 六、實體安全金鑰是被忽略的一層 實體安全金鑰是一種硬體裝置,插在 USB 或以 NFC 感應,作為登入的第二因素。它的價格從幾百元台幣到兩千多元不等,一次購買可以用很多年。對長期在海外的人來說,它的價值遠超過價格。 它的好處是完全脫離手機與門號。就算 SIM 卡壞了、手機丟了、認證器 App 沒備份到,只要金鑰還在,主要帳號就還進得去。缺點是要買至少兩支:一支帶在身上,一支放在遠端的安全位置,例如家人手上或銀行保險箱。永遠不要只有一支,因為那等於把身分繫在一個可能會丟的小裝置上。 多數大型平台都已經支援 FIDO2 或 WebAuthn 標準,包括 Google、Apple、Microsoft、主要的密碼管理器、部分銀行與券商。花一個週末把這些帳號的安全金鑰設定完成,就等於為整個數位身分建立一道跟手機門號完全獨立的防線。 實體安全金鑰的另一個隱性好處是「不會過期」。手機門號可能被回收、認證器 App 可能因為系統更新而遺失資料、簡訊可能因為電信商合作關係變動而收不到,但一支金鑰只要不物理損毀,可以陪你走過整段遊牧生涯。這種穩定性在其他驗證方式上很難找到。 七、備用裝置的角色 一台備用手機聽起來很奢侈,但對長期在外的人來說,這是最便宜的保險之一。它不需要新,也不需要旗艦,一支兩三年前的中階機就足夠。它的任務只有三個:插著原鄉 SIM 卡持續收驗證碼、備份主要手機的認證器 App、在主要手機壞掉或被偷時立刻頂上。 這支備用機平常不需要天天開,但要定期充電、定期連網更新、定期確認 SIM 還活著。它應該放在跟主要手機不同的包裡,最好是行李箱裡而不是隨身背包裡。這樣即使遭遇偷竊,兩支裝置同時失去的機率會低很多。 有些人會用平板作為備援,這在部分情境下可行,但要注意平板通常不能接收行動網路的簡訊,除非另外裝 SIM。作為認證器 App 的載體沒問題,作為門號的備援則需要另外規劃。 比較進階的作法是把備用機設定為「常態關機、每週定時開機」,開機時透過事先設定好的排程檢查所有重要簡訊與更新,然後再關機收好。這樣可以避免電池膨脹與系統老化,也讓備用機在真正需要時處於相對新鮮的狀態。 八、門號可攜性與號碼保留策略 不同國家對門號可攜性的規範不一樣。有些國家要求電信商必須讓用戶把號碼帶走,只要換到另一家的預付方案就能保留。有些國家則對長期不使用的號碼有嚴格的回收政策,六個月不使用就會被釋出。 台灣目前的預付卡若持續有儲值紀錄或通話紀錄,通常可以保留較久。月租型的門號只要繼續繳費就不會被回收。對長期海外的人來說,把門號從月租轉為最低價的預付方案,是一種常見的降低成本又保留身分的做法。 比較細緻的規劃還會考慮:如果哪一天決定不再回台灣長住,這個號碼要留給誰接手?誰是那個能在必要時幫忙代收簡訊、代辦臨櫃業務的人?把這件事跟家人講清楚,比很多人以為的還要重要。 九、門號生命週期 一支門號從申辦到停用,其實有一條完整的生命週期,遊牧者若能提早把這條線畫出來,很多後續問題就能事先預防。 第一階段是申辦與初期設定。這個階段最容易被忽略的是實名資料的正確性與長期性,很多人為了辦卡方便隨手填了短期地址或已經不用的信箱,日後要辦理業務時才發現資料對不上。建議申辦當下就把資料設定成長期穩定的版本,包括通訊地址、緊急聯絡人、備援信箱。 第二階段是活躍使用期。這時門號同時承擔通訊功能與驗證功能,通話量、簡訊量、行動網路使用都很正常。這個階段要做的事情是逐步把「不需要簡訊也能運作」的第二因素安裝上去,例如認證器 App 與實體金鑰,為未來的離線期預作準備。 第三階段是離線保號期。人已經在海外,門號主要功能只剩收驗證碼與偶爾收系統通知。這個階段最需要注意的是續費節奏與回收政策,很多電信商的自動扣款會因為信用卡到期而中斷,一中斷就是連環問題。建議把續費綁在一張長效卡上,並設定家人手機同步收到扣款通知。 第四階段是回收或轉手。如果決定放棄這支門號,正確的做法不是直接停用,而是先把所有綁定它的帳號逐一改綁到新的通道,確認舊號碼上再也沒有殘留服務之後才停用。這個過程比想像中久,通常需要兩到三個月才能盤點完畢。如果打算把號碼轉給家人繼續使用,也要事先辦理過戶而不是口頭交接,否則法律上這支號碼依然是原持有人負責。 把門號的生命週期畫在紙上,可以清楚看到哪一個階段需要做什麼準備,也能避免走到最後一步才發現前面幾步沒做好。 十、失去手機時的復原路徑 遊牧者最怕的一種情境不是簽證出問題,也不是刷卡失敗,而是手機在異地失去。可能是被偷、可能是掉進海裡、可能是被計程車帶走、可能是自己不小心摔壞螢幕。無論哪一種,那一刻的心情通常是類似的:這個人瞬間變成一個沒有身分、沒有支付工具、沒有導航、沒有訂房紀錄的異鄉旅客。 事先設計一條復原路徑,可以把這種瞬間的無助感壓到最低。以下是一個相對完整的復原路徑範例。 第一步是穩住當下。找到一個安全的、有網路的環境,例如飯店大廳、咖啡店、共同工作空間。如果隨身背包裡有備用機,這時就是它上場的時候,直接開機、連 Wi-Fi、登入密碼管理器。如果沒有備用機,最快的替代方案是借用同行者或當地朋友的裝置,開匿名瀏覽視窗登入自己的核心信箱。 第二步是切斷主要手機的存取。透過遠端管理功能把遺失的手機標記為遺失、清除資料、鎖定 SIM。這一步的目的是防止拾獲者透過已登入的 App 造成進一步損失,尤其是行動支付與社群帳號。 第三步是通知電信商掛失原鄉門號,並要求發行新 SIM。這一步在海外處理需要跨時區客服,或請家人代辦。這也是為什麼前面章節一直強調「家人要知道該怎麼協助」,因為在這個時刻能不能有人代跑一趟門市,就是能不能繼續運作的關鍵。 第四步是逐一恢復關鍵帳號。以離線恢復碼或實體安全金鑰為主要工具,先恢復信箱、密碼管理器、雲端硬碟這三個「復原之母」,再往下恢復銀行、支付、工作平台。順序很重要,因為信箱是很多其他帳號的最後靠山。 第五步是重建通訊。當地門號的重辦通常很快,只要有護照與住址證明就能當天完成。原鄉門號則可能需要透過家人臨櫃辦理後再郵寄新 SIM 到海外,這個週期會比較長,中間要靠備用機或親友的號碼過渡。 第六步是事後檢討。當一切恢復正常之後,坐下來寫一份簡單的事件紀錄,包括這次哪些備援有效、哪些備援沒起作用、哪些帳號比預期更難恢復、哪些人在協助過程中扮演了關鍵角色。這份紀錄會成為下一次規劃的基礎,也是給還沒經歷過的同伴最有價值的禮物。 值得強調的是,這條復原路徑必須在還沒發生事情的時候就先走一遍,最好是每年演練一次。把備用機拿出來當作主要裝置用一整天,看看哪些流程卡住。這種演練的成本很低,收穫卻很大。 十一、出國前備援檢查表 以下是一份可以直接印出來使用的出國前備援檢查表。建議在出發前兩週開始逐項處理,每完成一項就打勾,避免走到出發前一晚才臨時抱佛腳。 門號層面:確認原鄉門號的續費方案已切換為長期穩定版本,並綁定一張長效信用卡。確認家人或指定聯絡人手上有一份門號帳戶的登入資料。確認當地要辦理的門號類型與所需文件。準備好備用機與備用 SIM,測試可正常收發簡訊。 驗證層面:盤點所有主要帳號的第二驗證方式,確保每個帳號至少有兩條獨立通道。把認證器 App 完整匯出並存放到獨立的加密雲端。為每個關鍵帳號產生離線恢復碼,列印成紙本並放進隨身文件夾。實體安全金鑰至少準備兩支,一支隨身、一支留在原鄉。 信箱與密碼層面:確認主要信箱的恢復通道不依賴即將出國停用的號碼。密碼管理器主密碼記在腦中,主密碼的緊急恢復碼放進紙本文件夾。移除已經不再使用的舊信箱與舊裝置授權。 金融層面:通知主要銀行預計出國的時間與國家,避免刷卡被風控攔截。開通至少一種不依賴簡訊 OTP 的轉帳方式作為備援。準備兩張以上發卡機構不同的信用卡,分開存放。 裝置層面:主要手機、備用手機、筆電都做一次完整備份。所有裝置都開啟遠端追蹤與遠端清除功能。裝置的加密密碼與 PIN 記在紙本文件夾。 人員層面:至少指定一位家人或朋友作為緊急代辦聯絡人,告知他可能需要協助的事項與授權範圍。把重要文件的存放位置寫成清單交給這位聯絡人。約定一個簡單的暗號機制,避免有人冒用你的名義向他求助。 演練層面:在出發前一週把主要手機關機一整天,用備用機與備用通道處理所有事情。若過程中發現任何卡點,立刻補強而不是帶著問題出國。 這份檢查表看起來項目很多,但真正做過一次之後,之後每次出國只需要更新差異的部分,不需要從零開始。這正是把備援視為基礎建設而不是臨時任務的價值。 十二、把門號當成資產而不是耗材 換一種思考方式:門號不是話費帳單上的那個項目,而是一項資產。它承載了金融存取權、政府服務存取權、社群連結、工作平台身分,這些都是這個人在數位世界裡真實的財產。任何真實財產都值得保護、備援、規劃繼承。 當一個遊牧者開始這樣看待自己的門號時,他會很自然地做出正確的決定:不會為了省小錢輕易停用主號、不會把重要帳號綁在臨時的當地卡、不會等到失聯才想起沒備份、不會把所有雞蛋放在同一支手機裡。這些決定加起來,就是長期在海外生活的人與只是出國旅行的人之間,最實際的差別之一。 網路訊號是入場券,門號才是入場之後可以繼續玩下去的通行證。想清楚這件事,遊牧生活的很多摩擦會在還沒發生前就被拆掉。
October 8, 2026