


没有固定地址的人,最先失去的不是自由,而是金融能力
October 19, 2026
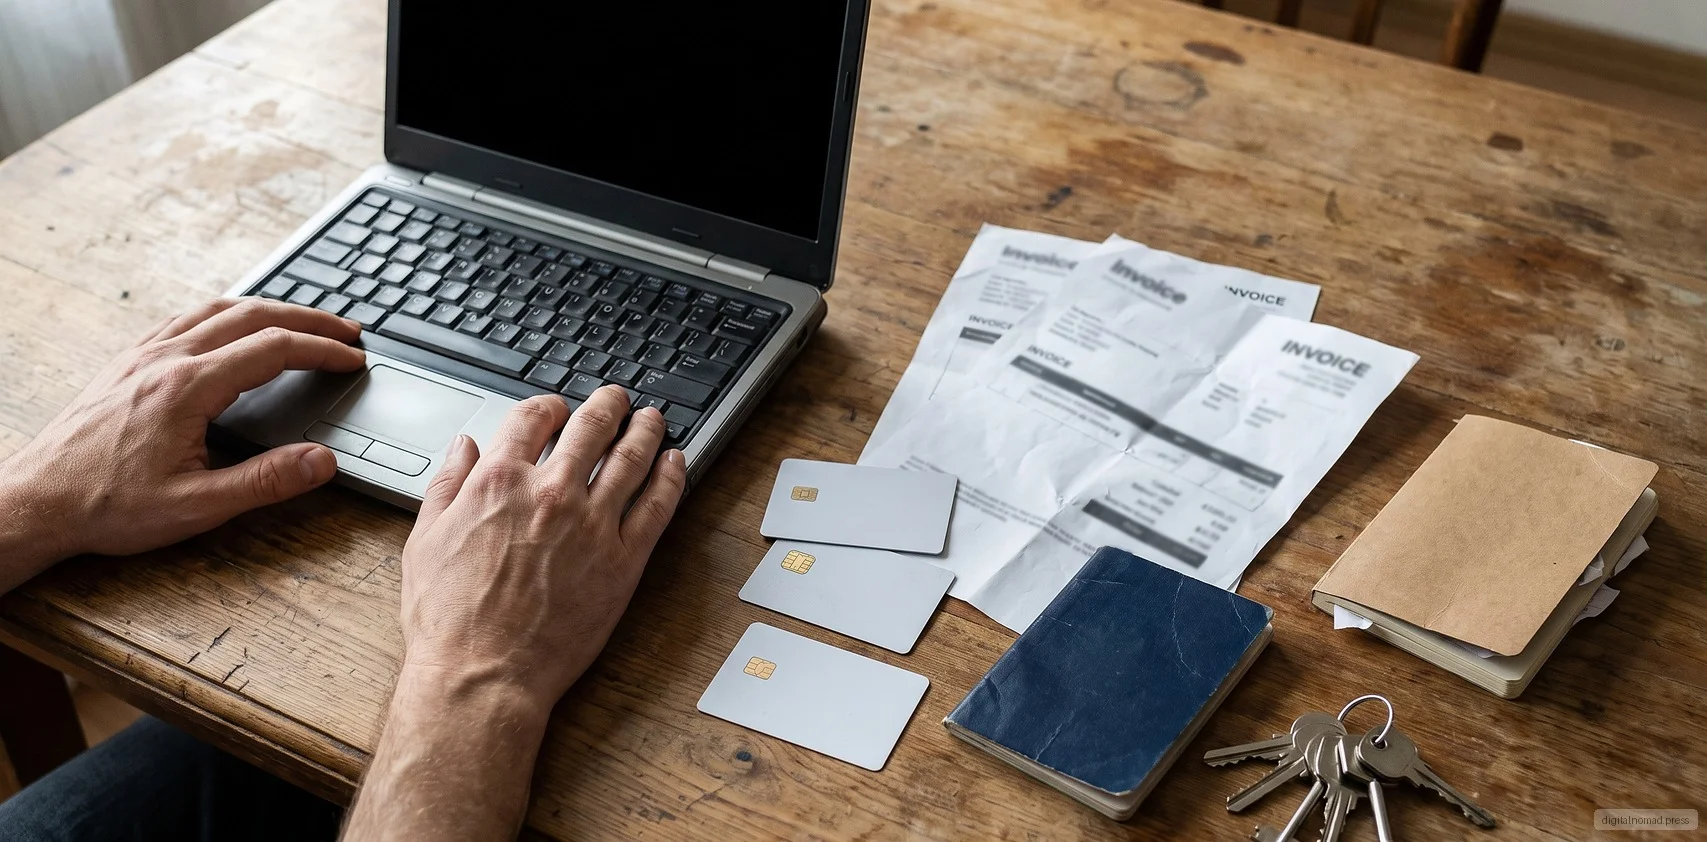
AI Generated - Editorial Use
游民常误以为多币种账户就等于解决金融问题,但真正卡住生活的是地址证明、税务居民身份、合规审查、支付通道与卡片寄送这些看不见的底层。当固定地址消失,最先失去的不是自由,而是收款、补卡与维持账户正常状态的基本能力。
许多人开始数字游民生活的第一年,会经历一种奇怪的挫败感:机票能订、签证能办、项目能接,但某一天登入常用的银行 App,却被要求"更新居住地址证明",附上"近三个月的水电账单或政府信件"。这时他们才发现,过去被视为理所当然的金融基础设施,全部建立在一个假设之上:你有一个固定的、能被寄信、能被核查的地址。
一旦这个假设不成立,游民失去的并不是自由,而是进行金融活动的能力。收不到款、补不了卡、通不过 KYC 更新、开不了新户,甚至无法让既有账户维持"正常状态"。这一连串问题不会在出国的第一周爆发,往往是在第六个月、第十个月,当银行例行审查时集中出现,让人在时区完全错开的凌晨面对一份无法回答的表单。
本文尝试把数字游民真正需要的金融基础设施拆开来看。多币种账户只是最表层的一块,底下还有地址证明、税务居民身份、合规审查、支付通道、发票身份、卡片寄送、备用账户与现金流韧性。这一整套如果没有事先规划,很容易在最不方便的时候一起崩塌。
一、多币种账户只是入场券,不是解决方案
过去几年,Wise、Revolut、Payoneer 等工具让游民以为金融问题已经解决。可以持有多种货币、低成本换汇、收美元或欧元、还能绑定实体卡片消费。相比十年前必须靠传统电汇的体验,这确实是巨大的进步。
但这些工具的定位其实是"跨境支付与资金转移",不是"替代你在某一国的金融身份"。它们仍然需要你申报一个居住地、一个税务身份、一个手机号码,遇到大额进出、来源不清、风控触发时,会要求你补件、面谈甚至冻结资金。这时候你才会发现,多币种账户并没有免除传统金融合规的成本,它只是把成本延后了。
真正需要的心态调整是:把多币种账户当作"日常运作层",而不是"唯一银行"。它负责收付款、换汇、日常消费;但你依然需要一到两个"主权银行账户"作为底层,处理大额、长期、法律文件、贷款、投资这些多币种工具无法承担的功能。
二、地址证明:游民最容易忽略的资产
在多数国家,银行、券商、加密交易所、支付机构都需要"地址证明"。标准文件包括水电账单、电信账单、政府信件、租房合同、银行对账单。游民的问题是:这些文件要么不存在,要么不在自己名下,要么显示的是短租平台的地址,被审查时常常不被接受。
一个常见的解法是"锚定一个母国地址"。可能是父母家、长期租房、共同持有的房产、或者亲友愿意代收信件的地址。这个地址不需要真的住在那里,但需要能够稳定收信、能够出示合理的文件、并且与你申报的税务居民身份一致。对很多游民而言,这个地址就是整套金融基础设施的根,一旦松动,整组账户都会跟着松动。
另一个选择是使用邮件转寄或虚拟地址服务。这类服务可以扫描信件、代收包裹、甚至转寄到当前所在地。但要注意:不是所有银行都接受虚拟地址,有些平台会直接把邮政信箱、共享办公室地址标记为高风险。使用前最好逐一确认自己主要金融伙伴的政策,不要在事后才发现这个地址"不算数"。
三、税务居民身份:比想象中更黏
金融合规的另一半是税务居民身份。多数银行在开户或年度审查时会要求填写 CRS 或 FATCA 相关表格,确认你是哪一国的税务居民、有没有其他国家的税号。你填写的答案会被自动交换到相关国家的税务机关。
游民常见的误区是以为自己"不在任何一国停留超过 183 天,就不是任何一国的税务居民"。实际上,税务居民的判定远比天数复杂,包括住所关系、家庭中心、经济利益中心、国籍等因素。有些国家在你离开后仍然视你为税务居民,除非你能证明已经取得另一国的税务居民身份。这种"无主税务身份"的状态,看起来自由,实际上会让银行难以归类,往往被视为高风险。
比较稳健的做法是在开始游民生活之前,先与熟悉跨境税务的顾问确认自己的税务居民身份应该落在哪里,并且准备好对应的文件(税籍证明、报税记录、居住证明)。这份身份未来会反复被银行、券商、支付平台问到,而不是问一次就结束。
四、合规审查:不是异常,而是常态
许多游民遇到的第一次"金融惊吓",是收到银行的一封通知:"请于 X 日内补交居住地址证明、收入来源说明与近期交易解释,否则账户将被限制。"他们的直觉反应是自己做错了什么,其实这只是常规的定期合规审查(Periodic Review)。
在跨境资金流动增多、反洗钱标准提高的环境下,银行必须定期重新确认客户身份。频繁的跨国转入转出、来自不同支付平台的入账、突然的大额进出、来源国家的变化,都会提高审查频率。这对游民来说几乎是必然会遇到的。
要降低这类事件对生活的干扰,可以从几个方向着手。第一,保留所有主要收入来源的合同、发票、对账单,一旦被问到可以立即提供。第二,让资金流水的描述尽量清楚,例如客户付款时附上项目名称、发票编号。第三,避免在同一个账户混合个人与业务资金,让合规人员可以快速判断。第四,收到补件通知时优先处理,不要拖到期限最后一天,时区与邮件延迟会吃掉大部分缓冲时间。
五、支付处理商:另一个容易断链的节点
对自由职业者与经营小型业务的游民而言,支付处理商(Stripe、PayPal、Wise Business、当地电子支付)是收款的关键。但这些平台同样有严格的地址、身份与税务要求,而且审查逻辑往往比银行更快、更自动化。
常见的断链情境包括:注册时填写的国家与实际 IP 长期不一致、经营主体注册地与收款人地址对不上、大额入账触发风控、退款率或争议率超标。这些事件的共同结果是:资金被暂时冻结一段时间,通常从 30 天到 180 天不等。对现金流薄弱的个人事业,这几乎是致命打击。
实操上的建议是:不要把所有收款都放在同一个支付处理商。至少维持两到三个平台,分散不同客户、不同货币的资金流。这样即使其中一个平台触发审查,另外两个仍可以维持运营。同时,主要平台的验证资料要保持最新,尤其是地址、身份证件、税务资料,不要等被要求才更新。
六、发票身份:客户付钱给谁?
这一层常常被低估。当你在世界各地工作,接不同国家客户的项目时,发票上写的是谁?地址是哪里?税号是什么?
这不只是形式问题。发票身份决定了:客户的会计系统能不能把这笔费用入账、对方国家的预提税要不要适用、你在自己税务居民国要如何报税、你的收入是被视为个人所得还是公司营收。
常见的三种安排:第一,以个人自由职业者身份开立收据或简易发票,适用于某些国家的个体经营者制度,但对大型企业客户可能不够正式。第二,通过母国的公司主体开立正式发票,这是最稳定的做法,但需要维持一个持续运作的实体。第三,通过某些国家的"数字游民公司"制度(如爱沙尼亚 e-Residency),优点是流程数字化,但实际税务处理仍需结合你的税务居民身份判断。
没有一种安排永远最好,关键是让发票身份、收款账户、税务居民身份三者一致。一旦这三者对不上,未来的税务申报与银行审查都会成为压力来源。
七、卡片寄送与实体限制
看似琐碎,但实际上非常关键的一项:实体卡片如何送到你手上?
多数银行与金融科技公司仍需要寄送实体卡片。卡片可能是新户激活、既有卡片到期换发、遗失补发、或者实体验证的一部分。对长期在移动的游民,这件事会出现三种痛点:
第一,寄送地址与现在的位置不一致。卡片被寄回母国地址,亲友要帮忙保管、拍照、有时要重新转寄到当前国家,过程中可能会遇到海关、遗失、时效问题。第二,某些卡片只寄到当初办理的国家内,跨国寄送直接被拒,只能等下一次回国。第三,急用时(例如另一张卡被冻结、当地现金不够),才发现备用卡还在远方。
处理这件事的方法比较朴素:预先申请两到三张不同体系的实体卡(不同国家、不同银行、不同支付网络),分散在自己身上、行李、母国亲友处。看似过度准备,但一旦主卡出问题,这些备份就是生活能否继续的分界线。
八、备用账户:不是备用,而是常备
游民的一个常见误区是把所有金融活动集中在一到两个"最好用"的平台。当这些平台出状况时,才发现连买机票离开一个城市的能力都没有。
备用账户的正确理解不是"以防万一放着",而是"日常就要偶尔使用"。长期没有交易的账户,会被银行标记为休眠、要求重新验证,或者被自动关闭。备用账户要维持活性,就必须每季度有一定的进出账、消费记录、登入记录。
一个合理的配置可能包括:一个母国主账户(处理长期、大额、法律文件相关)、一到两个多币种工具(日常收付款、换汇)、一到两个当地账户(如果在某国停留较久、需要当地工资或投资)、一个信用卡体系(作为紧急信用来源)、以及一部分现金(在多数城市,现金仍是最后一道防线)。
这个配置的重点不是复杂,而是彼此独立。当任何一个节点出问题,其他节点都可以独立运作,让生活与工作不被卡在同一个平台的审查流程里。
九、现金流韧性:时间差比金额更关键
最后一层,也是最容易被忽略的一层:现金流的时间结构。
游民生活的支出结构与住在一个城市非常不同。房租通常是短期押金加月租、需要一次拿出较大金额;机票、签证、保险、体检、紧急就医这些支出往往集中在移动节点附近;设备更新(笔记本、手机、备用硬件)虽然频率低但单笔金额大。这些支出并不均匀分布,容易造成"账面上有钱但当下拿不出来"的窘境。
因此,游民的现金流韧性不能只看总资产,还要看"多久之内可以动用多少钱"。可以分成几层:24 小时内能刷卡或转出的可用资金、一周内可以从投资账户提取的资金、一个月内可以从税后收入补回的资金、以及三个月以上的应急储备金。这四层必须在不同账户、不同工具、不同国家分散,才不会在同一时间被同一个事件卡住。
对长期经营游民生活的人来说,这种结构不是"保守",而是"可持续"的必要条件。真正的自由不是没有限制,而是当外部系统临时失灵时,自己还有足够的缓冲可以做出从容的决定。金融基础设施最终保护的,不是资产本身,而是这种从容。
本站所有文章未经事先书面授权,请勿任意利用、引用、转载。
數位遊牧編輯群 Digital Nomad Editor Group
「數位遊牧」是一个专为「梦想成为数位游牧者」建立的知识平台。我们会分享数位游牧的最新消息与产业动向,也会介绍你数位工具、工作方法,以及成为远距,或接案等等自由工作者需要的软硬技能与必备知识,期望你在此找到同为数位游牧的族人!
